

 Cinema Portal
 Election Portal
 Share Dhani Portal
 Unicode Page
 English Edition
 Share Training
 PREMIUM
 सुन-चाँदीको भाउ
 विदेशी विनिमयदर
 मिति रुपान्तरण
 पेट्रोलको भाउ
 तरकारी/फलफूल भाउ
 आर्थिक राशिफल
 आजको मौसम
 AQI Page



काठमाडौँ । नेपालको बैंक तथा वित्तीय संस्था क्षेत्रले बचत परिचालन, लगानी विस्तार, उद्यमशीलता प्रवर्द्धन र आर्थिक विकासमा महत्त्वपूर्ण भूमिका निर्वाह गर्छ । तर कर्जा भुक्तानीमा ढिलाइ, निष्क्रिय कर्जामा वृद्धि, धितो लिलाममा खरिदकर्ता नपाइनु, लिलाम प्रक्रियापछि स्वामित्व वा वास्तविक कब्जा हस्तान्तरणमा अवरोध तथा सामाजिक र कानुनी विवादले कर्जा असुलीलाई जटिल बनाउँछन् । कर्जा असुली प्रभावकारी हुन कानुनी अधिकार मात्र पर्याप्त हुँदैन; निर्णय कार्यान्वयन, सम्पत्ति कब्जा, पारदर्शी लिलाम र रकम समायोजनसम्मको प्रक्रिया पनि स्पष्ट र समयबद्ध हुनुपर्छ । यस लेखले नेपालको विद्यमान कानुनी संरचना, व्यावहारिक चुनौती र भारत, बेलायत, सिंगापुर तथा क्यानडाका केही अभ्यासको तुलनात्मक चर्चा गर्दै नेपालका लागि सम्भावित सुधार प्रस्ताव गरेको छ ।
मुख्य शब्द: बैंक तथा वित्तीय संस्था, कर्जा असुली, निष्क्रिय कर्जा, धितो लिलाम, सम्पत्ति कब्जा, भोगचलन, कानुनी कार्यान्वयन, नीतिगत सुधार ।
१. परिचय: कर्जा असुली किन महत्त्वपूर्ण छ ?
बैंक तथा वित्तीय संस्थाको मुख्य काम निक्षेप परिचालन गरी उत्पादनशील क्षेत्रमा कर्जा प्रवाह गर्नु र निर्धारित सर्तअनुसार साँवा तथा ब्याज प्राप्त गर्नु हो। कर्जा समयमै फिर्ता नआएमा त्यसको असर ऋणी र सम्बन्धित संस्थामा मात्र सीमित हुँदैन। तरलता व्यवस्थापन, कर्जा नोक्सानी व्यवस्था, नाफा, पुँजी व्यवस्थापन र नयाँ कर्जा प्रवाह गर्ने क्षमतामा समेत दबाब पर्न सक्छ। निष्क्रिय रहेको जग्गा, भवन, उद्योग वा अन्य धितोको आर्थिक उपयोग अवरुद्ध हुँदा समग्र अर्थतन्त्रमा पनि प्रभाव पर्न सक्छ ।
यद्यपि, कर्जा भुक्तानीमा समस्या देखिएका सबै ऋणीलाई जानाजानी दायित्व छल्ने व्यक्तिका रूपमा हेर्न मिल्दैन। व्यवसायमा आएको मन्दी, प्राकृतिक विपत्ति, बजारको अस्थिरता वा परियोजना असफलताले पनि भुक्तानी क्षमता कमजोर बनाउन सक्छ। त्यसैले प्रभावकारी प्रणालीले वास्तविक कठिनाइमा परेका ऋणीलाई कानुनअनुसार पुनर्संरचना वा पुनर्तालिकीकरणको अवसर दिनुका साथै जानाजानी दायित्व छल्ने र वैध कार्यान्वयनमा अनुचित अवरोध गर्ने अवस्थालाई सम्बोधन गर्नुपर्छ ।
यस सन्दर्भमा मूल प्रश्न हो: बैंक तथा वित्तीय संस्थाले कानुनी प्रक्रिया पूरा गरी धितो लिलाम गरेपछि पनि सम्पत्तिको वास्तविक कब्जा वा भोगचलन प्राप्त गर्न नसक्ने अवस्था कसरी समाधान गर्ने?
२. नेपालको विद्यमान कानुनी संरचना
नेपालमा कर्जा असुलीका लागि कानुनी संरचना विद्यमान छ। बैंक तथा वित्तीय संस्थाको ऋण असुली ऐन, २०५८ ले तोकिएको क्षेत्राधिकारभित्र पर्ने कर्जा असुलीका मुद्दा छिटोछरितो रूपमा निरूपण गर्न ऋण असुली न्यायाधिकरण र ऋण असुली अधिकृतसम्बन्धी व्यवस्था गरेको छ। ऐनको लागू हुने क्षेत्र, रकमको सीमा, समयसीमा र प्रक्रियाबारे मुद्दाको प्रकृति तथा लागू संशोधनअनुसार परीक्षण गर्नुपर्छ ।
ऋण असुलीसम्बन्धी नियमावलीले सम्पत्ति कब्जा, लगत तयार गर्ने, मुचुल्का उठाउने र लिलाम बिक्री गर्ने प्रक्रियालाई व्यवस्थित गर्छ। तर कानुनमा प्रक्रिया उल्लेख हुनु र प्रत्येक अवस्थामा त्यसको प्रभावकारी कार्यान्वयन हुनु फरक विषय हुन् । ऋणी वा तेस्रो पक्षको हकदाबी, बसोबास गरिरहेको परिवार, स्थानीय विरोध, स्वामित्व अभिलेखमा समस्या वा सम्बन्धित निकायबीच समन्वयको कमी हुँदा कब्जा हस्तान्तरणमा ढिलाइ हुन सक्छ ।
सुरक्षित कारोबार ऐन, २०६३ लगायतका सम्पत्तिसम्बन्धी कानुन पनि कर्जाको सुरक्षण र अधिकार निर्धारणमा सान्दर्भिक हुन सक्छन्। तथापि, चल सम्पत्तिको सुरक्षण, जग्गा वा भवनको लिलाम, स्वामित्व दर्ता र वास्तविक कब्जा हस्तान्तरण सबै एउटै कानुनी प्रक्रिया होइनन् । त्यसैले कर्जाको प्रकृति, धितोको प्रकार र कार्यान्वयनको चरणअनुसार लागू हुने कानुन छुट्याएर हेर्नुपर्छ ।
३. धितो लिलामपछि देखिने प्रमुख समस्या
३. १ कानुनी स्वामित्व र वास्तविक कब्जाबीचको अन्तर
लिलामसम्बन्धी निर्णय वा स्वामित्व हस्तान्तरणका कागजात प्राप्त हुनु र सम्पत्तिमा निर्बाध प्रवेश गरी उपयोग गर्न सक्नु एउटै कुरा होइन। उदाहरणका लागि, लिलामबाट भवन खरिद गरेपछि पनि ऋणी वा परिवारका सदस्य त्यहाँ बसिरहेका हुन सक्छन् र भवन खाली गर्न अस्वीकार गर्न सक्छन् । यस्तो अवस्थामा बैंक तथा वित्तीय संस्था वा खरिदकर्ताले आफैं बल प्रयोग गर्नुको सट्टा लागू कानुनअनुसार सक्षम निकायबाट कब्जा हस्तान्तरण वा खाली गराउने आदेश प्राप्त गरी त्यसको कार्यान्वयन गर्नुपर्छ ।
३. २ सामाजिक तथा स्थानीय अवरोध
घरजग्गा आर्थिक सम्पत्ति मात्र नभई परिवारको बसोबास, सामाजिक प्रतिष्ठा र जीविकोपार्जनसँग पनि जोडिएको हुन्छ। त्यसैले लिलामको विरोध बसोबासको समस्या, मूल्यांकनप्रतिको असहमति, सहस्वामित्व वा अन्य हकदाबी, प्रक्रियागत त्रुटि वा स्थानीय दबाबका कारण उत्पन्न हुन सक्छ । यी सबै अवस्थालाई एउटै वर्गमा राख्न मिल्दैन। वास्तविक कानुनी दाबीको निष्पक्ष सुनुवाइ आवश्यक हुन्छ; तर वैध लिलामलाई निष्प्रभावी बनाउने उद्देश्यले गरिएका अनुचित अवरोधलाई पनि कानुनअनुसार सम्बोधन गर्नुपर्छ ।
३. ३ निकायहरूबीच समन्वयको कमी
मुद्दाको प्रकृतिअनुसार ऋण असुली अधिकृत, अदालत, स्थानीय प्रशासन, प्रहरी, मालपोत कार्यालय, नापी कार्यालय र अन्य निकायको भूमिका आवश्यक पर्न सक्छ। कुन निकायले कुन चरणमा के गर्ने, सुरक्षा कसरी उपलब्ध गराउने र आदेश कार्यान्वयन नभएमा जवाफदेहिता कसको हुने भन्ने विषय स्पष्ट नभएमा प्रक्रिया लम्बिन सक्छ ।
३. ४ लिलाममा खरिदकर्ता नपाइनु वा न्यून मूल्य प्राप्त हुनु
सम्पत्तिको मूल्यांकन र बजार मूल्यबीच अन्तर, स्वामित्व वा कब्जासम्बन्धी विवाद, बाटो वा सीमाना समस्या, अपर्याप्त प्रचार तथा तत्काल मर्मत खर्चका कारण लिलाममा खरिदकर्ता नआउन सक्छन् । यसका लागि पारदर्शी मूल्यांकन, सम्पत्तिको कानुनी र भौतिक अवस्थाबारे स्पष्ट सूचना, व्यापक डिजिटल प्रचार र पटक-पटक लिलाम असफल भएमा पुनर्मूल्यांकन वा वैकल्पिक बिक्री विधि आवश्यक हुन सक्छ ।
३. ५ बैंक तथा वित्तीय संस्थाले सम्पत्ति स्वीकार गर्दा
लिलाममा बिक्री नभएको धितो सम्बन्धित कानुन र नियामकीय निर्देशनअनुसार स्वीकार गर्नुपर्ने वा स्वीकार गर्न सकिने अवस्था आउन सक्छ। त्यसपछि सम्पत्तिको संरक्षण, मर्मत, सुरक्षा, बीमा, कर तथा अन्य लागू खर्च, अभिलेख व्यवस्थापन र पुनर्बिक्रीको जिम्मेवारी उत्पन्न हुन सक्छ। सम्पत्ति वास्तविक रूपमा कब्जामा छैन भने जोखिम अझ जटिल हुन्छ। त्यसैले सम्पत्ति स्वीकार गर्ने निर्णय, मूल्यांकन, स्वामित्व दर्ता, वास्तविक कब्जा र पुनर्बिक्रीसम्बन्धी प्रक्रिया स्पष्ट हुनुपर्छ ।
४. अन्तर्राष्ट्रिय अभ्यासबाट सिक्न सकिने पाठ
४. १ भारत: SARFAESI ऐन, २००२
भारतको Securitisation and Reconstruction of Financial Assets and Enforcement of Security Interest Act, 2002 (SARFAESI) ले तोकिएका सर्त पूरा भएका सुरक्षित ऋणमा धितोमाथिको सुरक्षण अधिकार कार्यान्वयन गर्ने व्यवस्था दिन्छ। यसको दफा १३ सुरक्षित ऋण कार्यान्वयनका उपायसँग र दफा १४ सुरक्षित सम्पत्तिको कब्जा प्राप्त गर्न प्रमुख महानगरीय मजिस्ट्रेट वा जिल्ला मजिस्ट्रेटको सहयोगसँग सम्बन्धित छ। प्रभावित पक्षलाई कानुनी चुनौती दिने व्यवस्था पनि छ। नेपालका लागि सम्भावित पाठ भनेको वैध प्रक्रिया पूरा भएपछि कब्जा प्राप्त गर्न सार्वजनिक अधिकारीको सहयोग लिने स्पष्ट संयन्त्र विकास गर्नु हो। भारतको व्यवस्था पनि सर्त, सूचना र कानुनी चुनौतीको सीमाभित्र लागू हुन्छ ।
४. २ बेलायत: कब्जा आदेश र न्यायिक निगरानी
बेलायतमा आवासीय धितो कर्जाको बक्यौता तथा कब्जासम्बन्धी विवादमा लागू कानुनअनुसार अदालतको भूमिका महत्त्वपूर्ण हुन्छ। Mortgage Arrears सम्बन्धी पूर्वकार्यवाही प्रोटोकलले मुद्दा दायर गर्नुअघि पक्षहरूबीच सम्पर्क र सम्भावित समाधान खोज्ने प्रक्रियालाई महत्त्व दिन्छ । नेपालका लागि पाठ भनेको वास्तविक विवादमा निष्पक्ष सुनुवाइ कायम राख्दै कब्जा हस्तान्तरणको स्पष्ट प्रक्रिया बनाउनु हो। समाधान खोज्ने अवसरले अनिश्चितकालीन ढिलाइ निम्त्याउनु हुँदैन ।
४. ३ सिंगापुर: फैसला कार्यान्वयन अधिकारी
सिंगापुरमा अदालतका आदेश कार्यान्वयन गर्न Sheriff र Bailiff जस्ता अधिकृतको व्यवस्था छ। अदालतको आदेशअनुसार सम्पत्ति जफत तथा बिक्री गर्न सकिन्छ र कार्यान्वयन प्रक्रिया नियमबद्ध छ । नेपालका लागि यसबाट फैसला कार्यान्वयन गर्ने व्यावसायिक संयन्त्र, सम्पत्तिको अभिलेख, पारदर्शी लिलाम र कब्जा हस्तान्तरणलाई एउटै प्रक्रियामा जोड्ने पाठ लिन सकिन्छ ।
४. ४ क्यानडा: सुरक्षित ऋणदाता र अन्य सरोकारवालाबीच सन्तुलन
क्यानडाको Bankruptcy and Insolvency Act ले टाटपल्टिने अवस्था, सम्पत्ति व्यवस्थापन, सुरक्षित ऋणदाता तथा अन्य दाबीकर्ताको अधिकारलाई कानुनी ढाँचाभित्र सम्बोधन गर्छ। नेपालका लागि सम्भावित पाठ भनेको पुनर्स्थापना हुन सक्ने व्यवसायलाई उपयुक्त अवसर दिनु र आर्थिक रूपमा असफल वा असहयोगी अवस्थामा रहेका ऋणीको सम्पत्ति कानुनअनुसार व्यवस्थापन गर्ने प्रक्रिया स्पष्ट बनाउनु हो ।
कुनै एउटा देशको कानुनलाई वस्तुगत रूपमा विश्वकै सबैभन्दा शक्तिशाली भन्नु उचित हुँदैन। कर्जा असुलीको प्रभावकारिता कानुनी अधिकारसँगै अदालतको क्षमता, सार्वजनिक प्रशासन, सम्पत्ति अभिलेख, बजारको तरलता र ऋणीको कानुनी सुरक्षामा निर्भर हुन्छ ।
५. नेपालका लागि प्रस्तावित नीतिगत तथा कानुनी सुधार
५. १ लिलामपछिको कब्जा हस्तान्तरणसम्बन्धी स्पष्ट व्यवस्था
धितो लिलामपछि वास्तविक कब्जा हस्तान्तरण गर्ने स्पष्ट, समयबद्ध र कार्यान्वयनयोग्य कानुनी प्रक्रिया विकास गर्नु आवश्यक छ। यसको लागि छुट्टै ऐन, विद्यमान ऐनमा संशोधन वा एकीकृत कार्यविधिमध्ये उपयुक्त विकल्प अध्ययन गर्न सकिन्छ। प्रक्रियामा निवेदन दिने निकाय, आवश्यक कागजात, निर्णयको समयसीमा, तेस्रो पक्षको वास्तविक हकदाबीमा सुनुवाइ, कब्जा हस्तान्तरणका लागि सक्षम अधिकारी र अनुचित ढिलाइ भएमा जवाफदेहिताको व्यवस्था स्पष्ट हुनुपर्छ ।
५. २ विशेषीकृत कार्यान्वयन संयन्त्र
कर्जा असुलीको फैसला गर्नु र त्यसलाई व्यवहारमा कार्यान्वयन गर्नु फरक कार्य हुन्। त्यसैले सम्पत्ति कब्जा, लगत, मुचुल्का, सुरक्षा समन्वय र हस्तान्तरणको कामका लागि दक्ष तथा जवाफदेही संयन्त्र विकास गर्न सकिन्छ। डिजिटल अभिलेख, मुद्दाको चरणअनुसार अनुगमन र वैध आदेश कार्यान्वयनमा भएको ढिलाइको कारण खुलाउनुपर्ने व्यवस्था उपयोगी हुन सक्छ ।
५. ३ मूल्यांकन तथा लिलाम प्रक्रियामा सुधार
• लिलामअघि आवश्यकताअनुसार स्वतन्त्र मूल्यांकन गर्ने र मूल्यांकनको आधार अभिलेखमा राख्ने।
• लिलामको सूचना डिजिटल माध्यमबाट सम्भावित खरिदकर्तासम्म पुर्याउने।
• स्वामित्व, बाटो, कब्जा र ज्ञात विवादबारे उपलब्ध जानकारी स्पष्ट रूपमा खुलाउने।
• पटक-पटक लिलाम असफल भएमा पुनर्मूल्यांकन र वैकल्पिक बिक्री विधि विचार गर्ने।
• लिलामको मूल्य निर्धारण र बिक्री प्रक्रियालाई पारदर्शी तथा लेखापरीक्षणयोग्य बनाउने।
५. ४ सम्पत्ति स्वीकार तथा व्यवस्थापन
बैंक तथा वित्तीय संस्थाले लिलाममा बिक्री नभएको धितो स्वीकार गर्ने अवस्था आएमा स्वतन्त्र मूल्यांकन, स्वामित्व हस्तान्तरण, वास्तविक कब्जा, कर तथा संरक्षण खर्चको लेखांकन र पुनर्बिक्रीसम्बन्धी प्रक्रिया स्पष्ट हुनुपर्छ। सम्पत्ति स्वीकार गर्ने निर्णयको अधिकार, जोखिम व्यवस्थापन र नियामकीय रिपोर्टिङसम्बन्धी मार्गदर्शन पनि एकरूप बनाइनुपर्छ।
५. ५ ऋणीको अवस्थाअनुसार असुली रणनीति
• अस्थायी नगद प्रवाह समस्या भएका र योग्य ऋणीका लागि कानुनअनुसार पुनर्संरचना वा पुनर्तालिकीकरण विचार गर्ने।
• व्यवसाय सञ्चालनमा रहे पनि किस्ता अनियमित भएका ऋणीका लागि नगद प्रवाहमा आधारित भुक्तानी योजना बनाउने।
• सहमतिमा सम्पत्ति बिक्री गर्न चाहने ऋणीका लागि पारदर्शी बिक्री र रकम समायोजनको अवसर दिने।
• पर्याप्त सूचना र अवसरपछि पनि असहयोग गर्ने ऋणीका हकमा प्रचलित कानुनअनुसार असुली प्रक्रिया अघि बढाउने।
• धितो लिलाम भइसकेको तर कब्जा विवादित भएको अवस्थामा वास्तविक कानुनी दाबीको परीक्षण गरी समयबद्ध कार्यान्वयन गर्ने।
५. ६ आवासीय तथा मानवीय संवेदनशीलता
घरजग्गा लिलामले परिवारको बसोबासमा प्रत्यक्ष प्रभाव पार्ने अवस्थामा स्पष्ट सूचना, वैध हकदाबी प्रस्तुत गर्ने अवसर र आवश्यकताअनुसार स्वैच्छिक स्थानान्तरणका लागि उचित समय दिने व्यवस्था विचार गर्न सकिन्छ। तर मानवीय सहुलियत वैध लिलाम वा आदेशलाई अनिश्चितकालसम्म रोक्ने माध्यम बन्नु हुँदैन। सहुलियतको आधार, अवधि र निर्णय गर्ने निकाय कानुनमा स्पष्ट हुनुपर्छ।
५. ७ छिटो सुनुवाइ र डिजिटल अनुगमन
लिलामको वैधता, मूल्यांकनको त्रुटि, तेस्रो पक्षको स्वामित्व दाबी र कब्जा हस्तान्तरणमा भएको प्रक्रियागत उल्लंघनलाई छुट्टाछुट्टै वर्गमा राखेर सुनुवाइ गर्दा निर्विवाद कार्यान्वयनमा अनावश्यक ढिलाइ घटाउन सकिन्छ। डिजिटल कागजात, समयबद्ध आदेश, स्पष्ट पुनरावलोकन प्रक्रिया र कार्यान्वयनको अनुगमन प्रणाली विकास गर्न सकिन्छ।
६. सुधार कार्यान्वयनको सम्भावित चरण
१ . पहिलो चरण: कानुनी तथा तथ्यगत अध्ययन । नेपाल राष्ट्र बैंक, अर्थ मन्त्रालय, कानुन मन्त्रालय, ऋण असुली न्यायाधिकरण, बैंक तथा वित्तीय संस्थाका प्रतिनिधि र कानुनविद् सम्मिलित समूहले कब्जा हस्तान्तरणमा देखिएका वास्तविक अवरोधको अध्ययन गर्ने ।
२ . दोस्रो चरण: कानुनी संशोधन वा कार्यविधिको मस्यौदा। लिलाम, कब्जा हस्तान्तरण, तेस्रो पक्षको हकदाबी, कार्यान्वयन अधिकारीको अधिकार, सुरक्षा समन्वय र समयसीमासम्बन्धी व्यवस्था तयार गर्ने ।
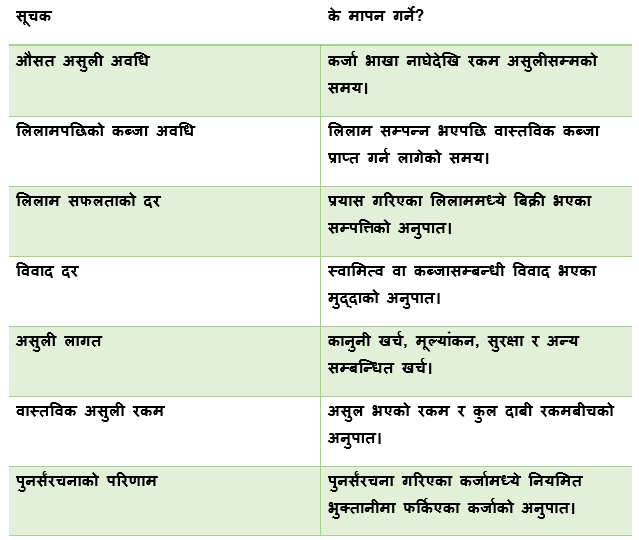
३ . तेस्रो चरण: सीमित क्षेत्रमा परीक्षण। निर्विवाद लिलाम तथा कब्जा हस्तान्तरणका मुद्दामा स्पष्ट कार्यप्रवाह परीक्षण गरी समय, लागत, उजुरी र कब्जा प्राप्तिको दर मापन गर्ने।
४ . चौथो चरण: स्वतन्त्र मूल्यांकन र विस्तार। परीक्षणको नतिजा मूल्यांकन गरी आवश्यक सुधारसहित देशव्यापी विस्तार गर्ने।
यी चरण र अवधि नीतिगत प्रस्तावका लागि उदाहरण हुन्; वर्तमान सरकारी कार्यतालिका वा कानुनले तोकेको समयसीमा होइनन्।
७. सुधारको प्रभाव मापन गर्ने सूचक
८. निष्कर्ष
नेपालको बैंक तथा वित्तीय संस्थाको कर्जा असुली समस्या ऋणीले कर्जा नतिरेको विषयमा मात्र सीमित छैन । यसमा कर्जा मूल्यांकन, धितोको गुणस्तर, लिलाम प्रक्रियाको प्रभावकारिता, न्यायिक कार्यान्वयन, सम्पत्ति कब्जा, स्थानीय सामाजिक अवस्था र सम्बन्धित निकायबीचको समन्वय एकअर्कासँग जोडिएका छन् ।
भारतको SARFAESI ऐनबाट सर्तबद्ध सुरक्षित ऋण कार्यान्वयन र सार्वजनिक अधिकारीको सहयोग, बेलायतबाट न्यायिक प्रक्रिया, सिंगापुरबाट व्यावसायिक फैसला कार्यान्वयन तथा क्यानडाबाट सुरक्षित ऋणदाता र अन्य सरोकारवालाबीचको सन्तुलनसम्बन्धी पाठ लिन सकिन्छ। नेपालले यी अभ्यासलाई जस्ताको तस्तै नक्कल गर्नुको सट्टा आफ्नै संवैधानिक, सामाजिक, प्रशासनिक र सम्पत्तिसम्बन्धी कानुनी संरचनाअनुसार उपयुक्त संयन्त्र विकास गर्नुपर्छ ।
कर्जा असुलीको सफलता फैसला, लिलाम वा कागजी स्वामित्वमा मात्र होइन, कानुनसम्मत रूपमा वास्तविक असुली र सम्पत्तिको प्रभावकारी व्यवस्थापनमा निहित हुन्छ। यसका लागि स्पष्ट कानुनी अधिकार, सक्षम कार्यान्वयन संयन्त्र, जवाफदेही प्रशासन र मानवीय संवेदनशीलताको सन्तुलित संयोजन आवश्यक छ ।
सबीर अलीको लेख

प्रतिक्रिया दिनुहोस्